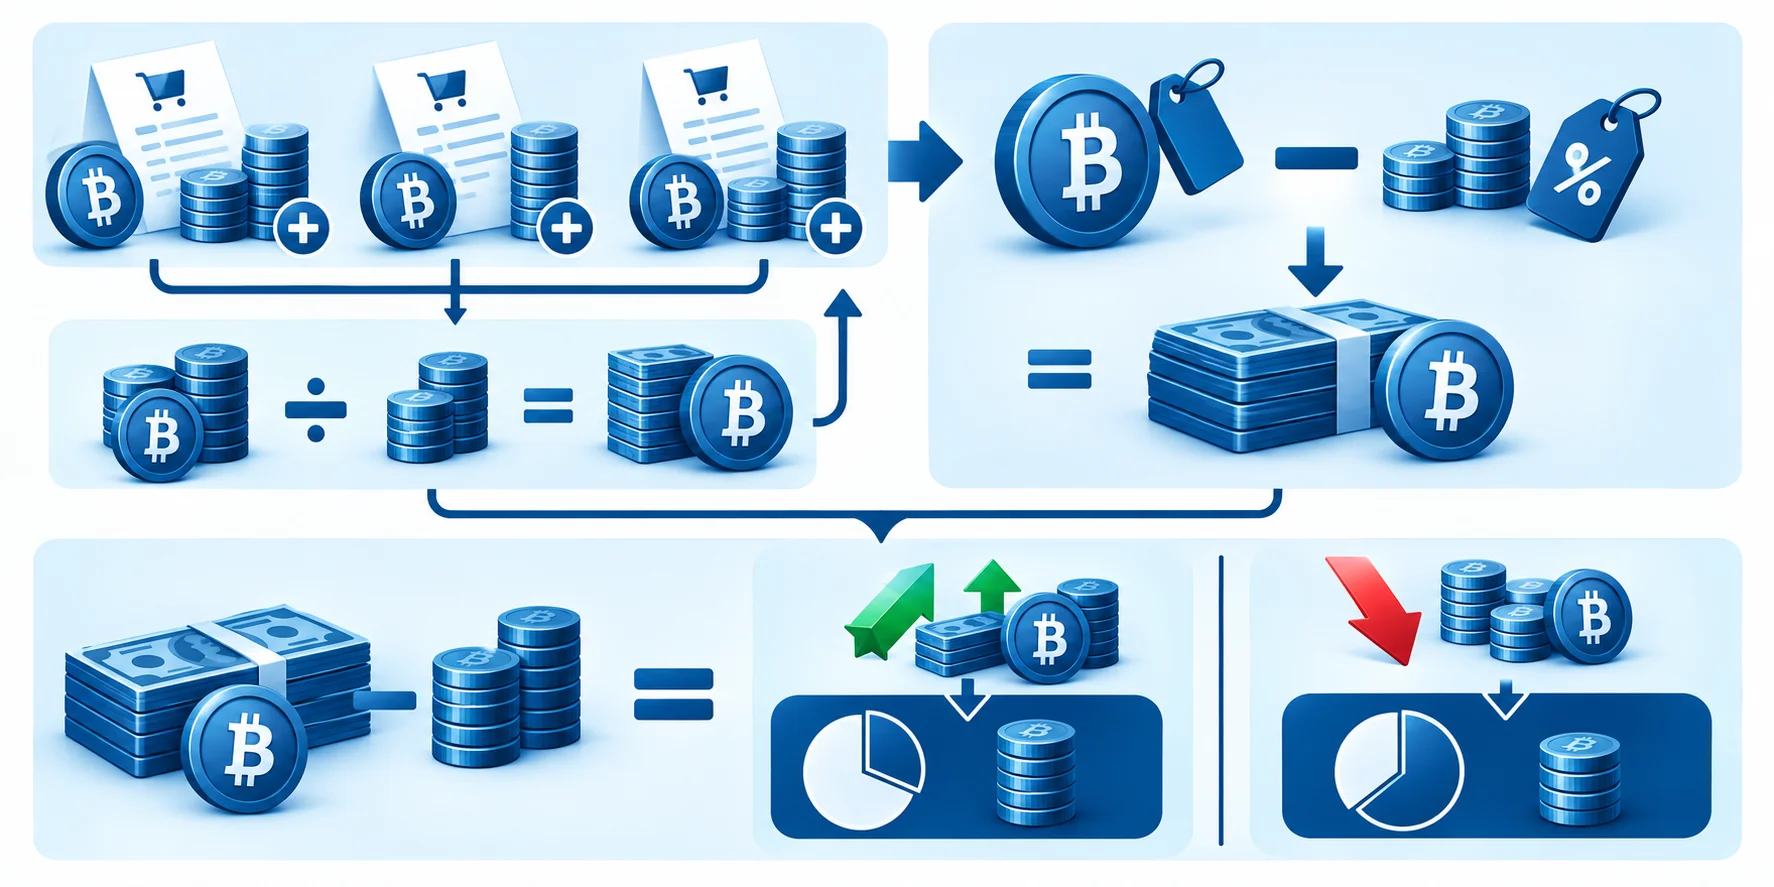
Skatt på crypto räknar du så här: försäljningspriset efter avgifter minus omkostnadsbeloppet enligt genomsnittsmetoden ger vinst eller förlust. Vinsten beskattas med 30 procent, en förlust dras av till 70 procent. Omkostnadsbeloppet är snittet av allt du betalat för samma kryptovaluta – inklusive köpavgifter – och det räknas om efter varje nytt köp.
Kalkylatorn är ett räknestöd som följer Skatteverkets beskrivning av genomsnittsmetoden. Den hanterar en kryptovaluta i taget och tar inte hänsyn till dina övriga kapitalinkomster, näringsverksamhet eller utländsk skatt. Kontrollera resultatet innan du för in det på K4.
Genomsnittsmetoden: så räknas omkostnadsbeloppet
Enligt Skatteverket ska omkostnadsbeloppet för kryptovaluta beräknas som ett genomsnitt av anskaffningsutgifterna för alla enheter av samma slag, oavsett var de köpts. Det innebär tre regler som styr hela beräkningen:
- Köp höjer snittetVid varje köp läggs antal och anskaffningsutgift (pris plus avgift) till. Nytt snitt = total anskaffningsutgift ÷ totalt antal.
- Försäljning ändrar inte snittetSålda enheter tar med sig snittpriset. Kvarvarande enheter behåller samma snitt tills du köper igen.
- Alla konton räknas ihopBitcoin på tre olika börser och i en hårdvaruplånbok är ett och samma innehav med ett gemensamt snitt.
Skatteverkets eget exempel med dogecoin visar logiken: köp av 10 enheter för 10 000 kr och 10 till för 50 000 kr ger ett snitt på 3 000 kr. När 15 enheter säljs för 60 000 kr blir omkostnadsbeloppet 45 000 kr och vinsten 15 000 kr. Den som söker på engelska efter ”crypto tax Sweden” hamnar ofta i verktyg som räknar FIFO som standard – kontrollera alltid att metoden är ställd på genomsnitt.
Kalkylator: genomsnittsmetoden i kronor
Fyll i transaktionerna för en kryptovaluta. Exemplet nedan är demodata – skriv över eller lägg till egna rader. Beräkningen sker i din webbläsare och ingenting skickas någonstans.
| Datum | Typ | Antal | Belopp, kr | Avgift, kr |
|---|
Belopp = vad du betalade (köp), fick i kronor (försäljning) eller marknadsvärdet i kronor av det du fick (byte) / av belöningen när den kunde disponeras.
Byten mellan kryptovalutor
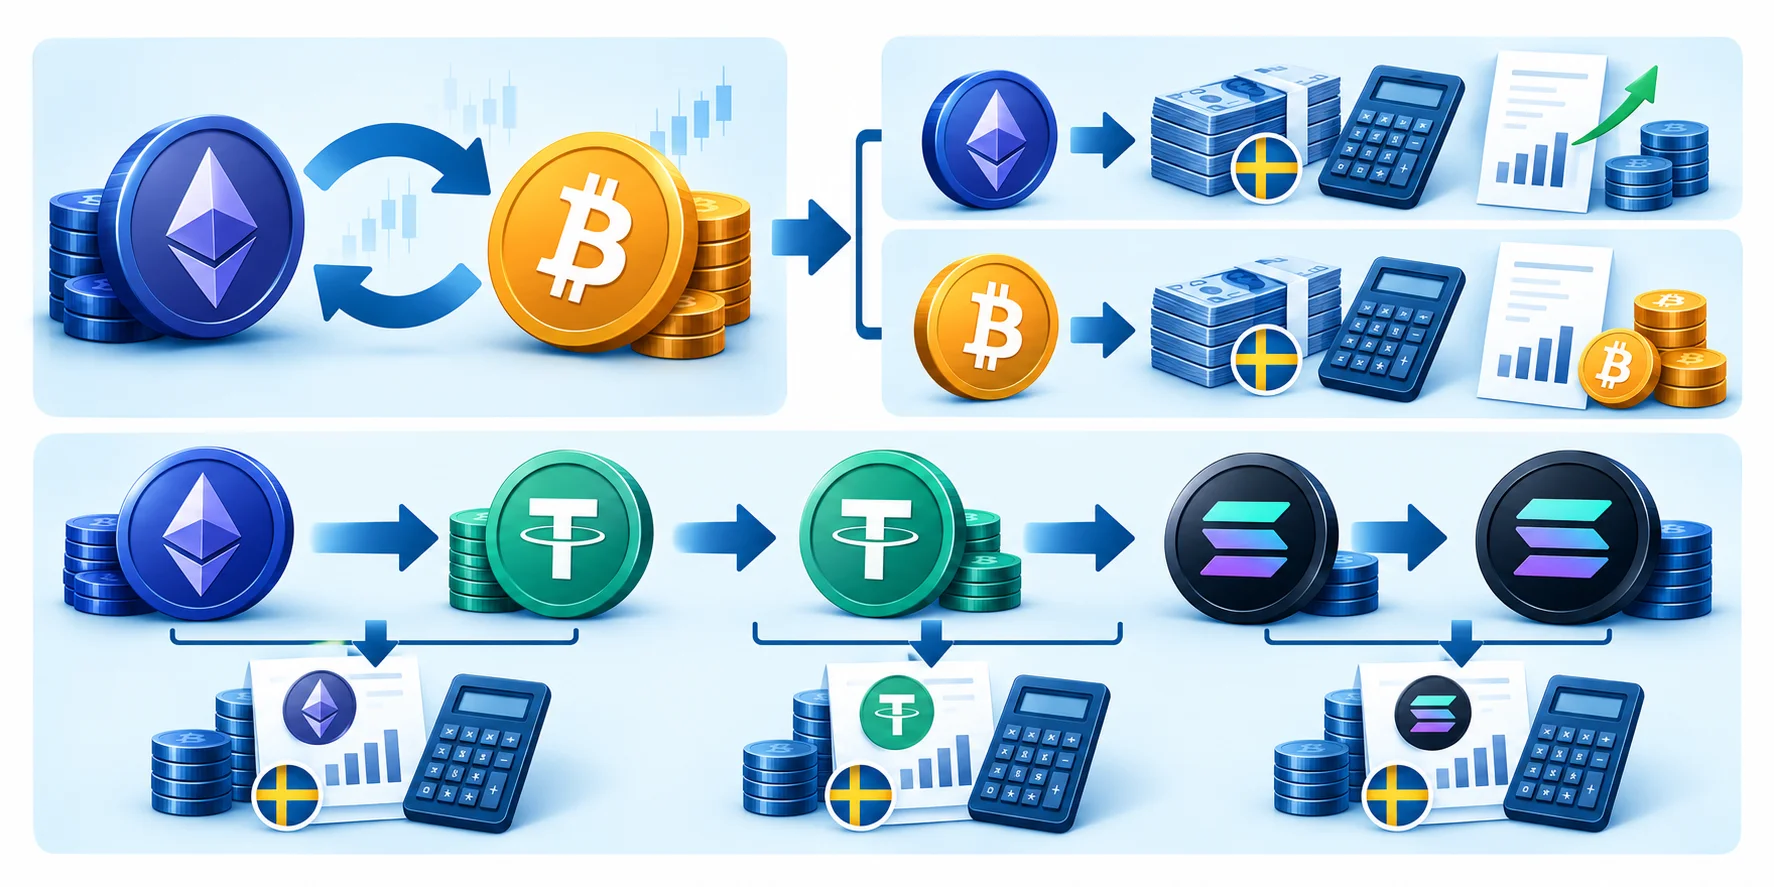
Ett byte är skattemässigt en försäljning följd av ett köp. Försäljningspriset för den valuta du lämnar är marknadsvärdet i kronor av den valuta du får, och exakt samma belopp blir anskaffningsutgift för den nya valutan. I kalkylatorn registrerar du därför bytet två gånger: som ”Byte – bortbytt” för den gamla valutan och som ”Byte – mottagen” när du räknar på den nya.
| Beräkning | Typ i kalkylatorn | Antal | Belopp, kr | Effekt |
|---|---|---|---|---|
| Ether (ETH) | Byte – bortbytt | 1,5 | 54 000 | Avyttring, vinst eller förlust mot ETH-snittet |
| Bitcoin (BTC) | Byte – mottagen | 0,052 | 54 000 | Höjer BTC-snittet med 54 000 kr |
Det betyder också att en kedja av byten – till exempel ETH → USDT → SOL – ger två avyttringar, inte en. Den som gör många snabba byten under ett år behöver därför en fullständig export med kronvärden, och just där brukar manuella kalkylark ta slut.
Skatten ska betalas även om vinsten aldrig tagits ut till banken. Planera för den kvarskatt ett lönsamt år kan ge, särskilt om kryptot sedan har fallit i värde.
Avgifter: vad som höjer omkostnadsbeloppet och vad som sänker försäljningspriset
Avgifter som hänger direkt ihop med ett köp läggs till anskaffningsutgiften, och avgifter vid en försäljning dras från försäljningspriset. Båda minskar alltså vinsten – men de får inte räknas två gånger.
| Avgift | Hantering | Att tänka på |
|---|---|---|
| Handelsavgift vid köp (courtage) | Ingår i omkostnadsbeloppet | Lägg in i kolumnen Avgift på köpraden |
| Handelsavgift vid försäljning | Minskar försäljningspriset | Lägg in i kolumnen Avgift på försäljningsraden |
| Spread i en app (inbyggd i priset) | Redan med i beloppet | Använd det faktiska beloppet du betalade eller fick |
| Nätverksavgift betald i krypto | Bedöm i varje fall | Betalning med kryptovaluta kan i sig vara en avyttring – kontrollera Skatteverkets rättsliga vägledning |
| Abonnemang på skatteprogram, kontoavgifter | Inget avdrag | Privatpersoner får inte dra av förvaltningskostnader i inkomstslaget kapital |
Sammanställning utifrån allmänna regler för kapitalvinstberäkning; Skatteverkets kryptosida hänvisar till Rättslig vägledning för transaktionsavgifter.
Kalkylark, skatteprogram eller rådgivare?
| Sätt | Passar när | Begränsning |
|---|---|---|
| Eget kalkylark / kalkylatorn ovan | Få transaktioner, en eller två valutor | Tidskrävande vid många byten och DeFi |
| Skatteprogram för krypto | Många transaktioner på flera börser | Måste ställas in på genomsnittsmetoden och SEK; importen behöver kontrolleras |
| Skatterådgivare eller redovisningsbyrå | Stora belopp, DeFi, näringsverksamhet, utlandsfall | Kostar pengar; underlaget måste du ändå ta fram |
Fördelar med att räkna själv
- Du förstår varje siffra på K4
- Inga kostnader eller kontokopplingar
- Lätt att visa beräkningen vid en fråga
Nackdelar
- Risk för missade byten och avgifter
- Kronkurser måste hämtas för hand
- Fungerar dåligt över hundratals transaktioner
Dokumentation som håller om Skatteverket frågar
Skatteverket skriver att du vid en fråga ska kunna visa ditt omkostnadsbelopp och ditt försäljningspris och att det är viktigt att spara underlag löpande. Eftersom schablonmetoden inte får användas för krypto är dokumentationen det enda som skyddar dig mot ett uppskattat, ofta för lågt, omkostnadsbelopp.
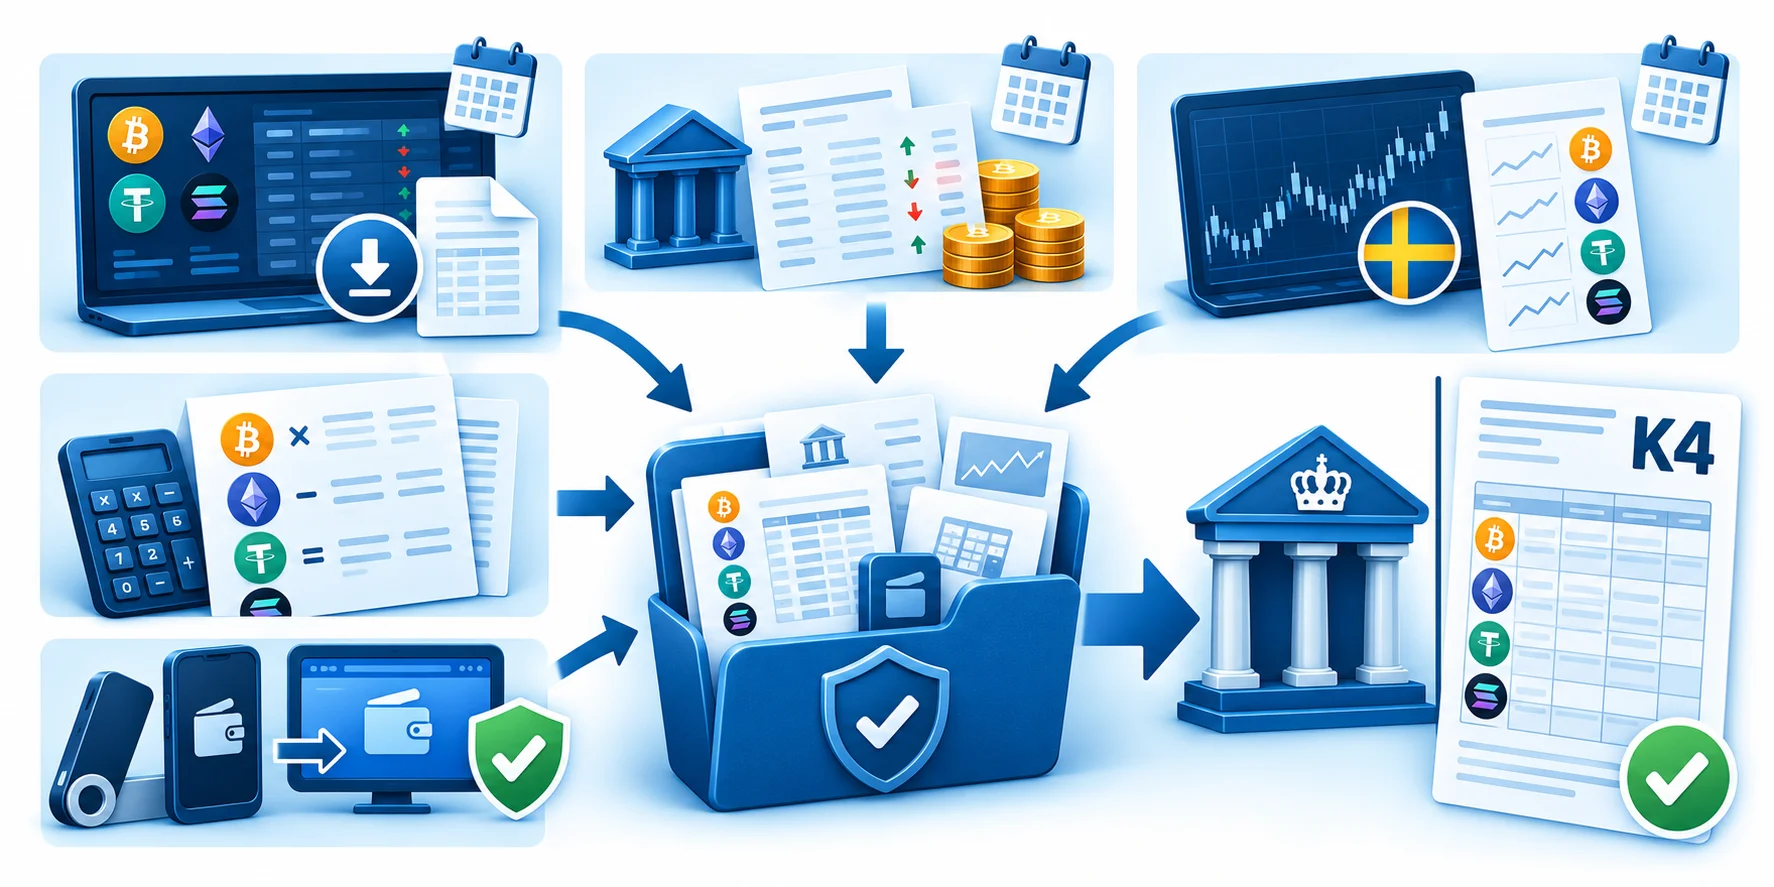
- Transaktionsexport per konto och år – spara den som fil, inte bara som inloggning hos börsen. Börser kan stänga eller ändra sina exporter.
- Bankutdrag som visar insättningar till och uttag från börserna.
- Kurskällan du använt för omräkningen till kronor, med datum.
- Beräkningen – till exempel en utskrift av kalkylatorns resultat – för varje valuta.
- Bevis på ägande av plånböcker och konton, så att överföringar mellan dem inte tolkas som försäljningar.
När siffrorna är klara för varje valuta för du in dem på blanketten. Hur varje kolumn ska fyllas i, med en komplett bilaga på demodata, visar guiden K4 för kryptovalutor.
Kontrollexempel: så prövar du resultatet på egna data
Kalkylatorns förinlagda exempel kan räknas för hand. Gör samma övning med dina egna första rader innan du litar på något verktyg – stämmer handräkningen med resultatet är metoden rätt inställd.
| Steg | Antal kvar | Omkostnadsbelopp kvar | Kommentar |
|---|---|---|---|
| Köp 2 ETH, 60 000 + 600 kr | 2 | 60 600 | Snitt 30 300 kr |
| Köp 1 ETH, 36 000 + 360 kr | 3 | 96 960 | Snitt 32 320 kr |
| Belöning 0,05 ETH, värde 1 650 kr | 3,05 | 98 610 | 1 650 kr är kapitalinkomst (7.2) |
| Byte 1,5 ETH, värde 54 000 − 270 kr | 1,55 | 50 113 | Omk. 48 497 kr → vinst 5 233 kr |
| Försäljning 1 ETH, 28 000 − 280 kr | 0,55 | 17 782 | Omk. 32 331 kr → förlust 4 611 kr |
Netto: 5 233 − 0,7 × 4 611 + 1 650 ≈ 3 655 kr i överskott, ungefär 1 097 kr i skatt. Avrundat till hela kronor, som på K4.
Belöningen i exemplet ingår i snittet med sitt värde när den kunde disponeras. Hur staking och andra belöningar beskattas i övrigt beskriver vi på sidan om skatt på staking.
Lägg in dina egna transaktioner
Byt ut demoraderna mot dina köp, byten och försäljningar – resultatet visar K4-summor och beräknad skatt.
Vanliga frågor om att räkna ut kryptoskatt
Får jag använda FIFO om mitt skatteprogram räknar så?
Nej. Skatteverket anger genomsnittsmetoden för kryptovaluta. Undantaget är om du köpt och sålt allt vid ett enda tillfälle – då blir resultatet detsamma.
Räknas snittet om vid varje försäljning?
Nej, en försäljning påverkar inte snittpriset för de enheter som är kvar. Snittet ändras först när du köper, tar emot via byte eller får belöningar.
Ska jag räkna ett snitt per börs?
Nej, ett snitt per kryptovaluta för alla dina konton och plånböcker tillsammans.
Vad gäller om underskottet blir stort?
Underskott av kapital ger skattereduktion med 30 procent upp till 100 000 kr och 21 procent på den del som överstiger det. Reduktionen minskar din övriga skatt, till exempel på lön.