För staking gäller enligt Skatteverket att själva insättningen av kryptovaluta inte beskattas, men belöningarna är kapitalinkomst. Varje belöning tas upp till sitt marknadsvärde i kronor när du kan förfoga över den och redovisas vid punkt 7.2 i inkomstdeklarationen – inte på K4. Samma värde blir sedan omkostnadsbelopp när du senare säljer eller byter de belönade enheterna.
Skatteverkets publicerade exempel gäller staking av ether. För andra valutor, liquid staking och DeFi-tjänster avgör villkoren hur det bedöms. Sidan ger allmän information med räkneexempel på påhittade siffror – vid osäkerhet, fråga Skatteverket eller en skatterådgivare.
När beskattas en stakingbelöning?
Skatteverket beskriver staking av ether som en deponering: du låser din kryptovaluta för att delta som nod i nätverket och får belöningar i samma valuta. Eftersom äganderätten inte övergår uppstår ingen kapitalvinst när du stakar. Belöningarna däremot är en löpande inkomst av kapital som beskattas med 30 procent.
Avgörande är tidpunkten då belöningen kan disponeras – alltså när du kan sälja, flytta eller använda den. Det är marknadsvärdet i kronor just då som är inkomsten. Är belöningarna låsta i protokollet och går inte att ta ut, inträffar beskattningen först när låsningen upphör. Den som får belöningar dagligen eller veckovis har därmed ett stort antal små inkomsttillfällen under året, vart och ett med sitt eget kronvärde.
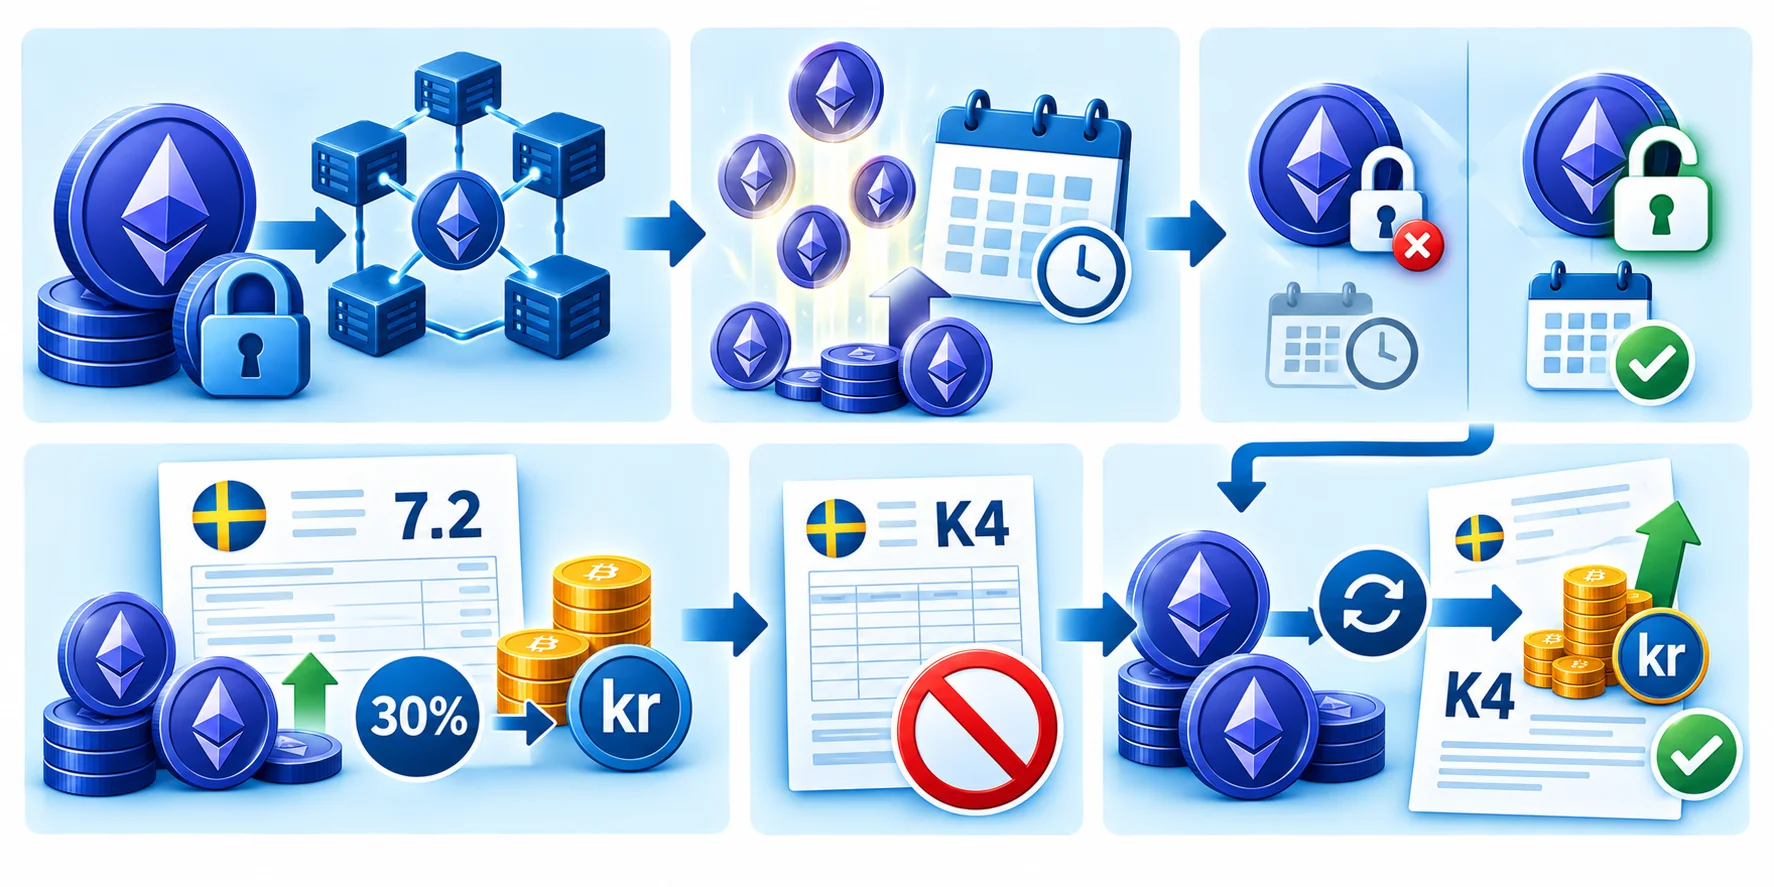
Belöningen ska inte redovisas på K4, eftersom ingen avyttring har skett. Den hör till punkt 7.2, där även ränta och liknande kapitalinkomster som inte är förtryckta tas upp. Först när du säljer eller byter de belönade enheterna blir det en K4-händelse – och då med belöningsvärdet som en del av omkostnadsbeloppet.
Händelsematris: vanliga upplägg och hur de redovisas
| Upplägg | Insättning/låsning | Löpande belöning | Var den redovisas | Omkostnadsbelopp för belöningen |
|---|---|---|---|---|
| Egen staking av ether (validator) | Ingen avyttring | Kapitalinkomst | Punkt 7.2 | Marknadsvärdet när den kan disponeras |
| Staking via börs eller app, tillgången kvar i ditt namn | Beror på villkoren | Kapitalinkomst | Punkt 7.2 | Marknadsvärdet vid utbetalning |
| Liquid staking (du får en token i utbyte) | Kan vara ett byte | Bedöm efter villkoren | K4 vid byte, annars 7.2 | Kräver egen bedömning |
| Utlåning där mottagaren fritt förfogar över kryptot | Avyttring | Ränta = kapitalinkomst | K4 + punkt 7.2 | Marknadsvärdet vid tilldelning |
| Insättning i likviditetspool mot en pooltoken | Avyttring (byte) | Bedöm efter villkoren | K4 vid insättning och uttag | Kräver egen bedömning |
| Krypto som säkerhet för ett lån | Ingen avyttring | – | – | – |
| Mining (hobby) | – | Inkomst av tjänst | Inkomst av tjänst, i undantagsfall näringsverksamhet | Marknadsvärdet vid tilldelningen |
Byggd på Skatteverkets sida om kryptovalutor (exemplen med ether, utlåning, likviditetspooler och mining), kontrollerad 2026-10-12. Rader markerade ”beror på villkoren” eller ”kräver egen bedömning” täcks inte av ett uttryckligt exempel hos Skatteverket.
Belöningar i kronor: händelselogg med räkneexempel
Nedan följer en händelselogg för ett påhittat innehav på 100 SOL som stakas under inkomståret 2026 med kvartalsvisa utbetalningar. Kurserna är demokurser, inte verkliga noteringar. Poängen är att visa hur varje belöning blir både inkomst och omkostnadsbelopp.
| Datum | Händelse | Antal SOL | Kurs, kr | Inkomst 7.2, kr | Innehav | Omkostnadsbelopp, kr |
|---|---|---|---|---|---|---|
| 2026-01-05 | Insättning till staking (köpt tidigare för 80 000 kr) | 100 | – | 0 | 100 | 80 000 |
| 2026-03-31 | Belöning kan disponeras | 1,7 | 1 400 | 2 380 | 101,7 | 82 380 |
| 2026-06-30 | Belöning kan disponeras | 1,7 | 1 250 | 2 125 | 103,4 | 84 505 |
| 2026-09-30 | Belöning kan disponeras | 1,7 | 1 500 | 2 550 | 105,1 | 87 055 |
| 2026-12-31 | Belöning kan disponeras | 1,7 | 1 300 | 2 210 | 106,8 | 89 265 |
| Summa 2026 | 9 265 | 106,8 | 89 265 | |||
Summan 9 265 kr redovisas vid punkt 7.2 och ger 2 780 kr i skatt (30 procent), förutsatt att inga kapitalförluster kvittas mot den. Ingenting av detta hamnar på K4 för 2026, eftersom inga SOL har sålts. Det nya snittpriset är 89 265 ÷ 106,8 ≈ 836 kr per SOL.
Säljer personen hela innehavet 2027 för 1 100 kr per SOL blir försäljningspriset 117 480 kr och vinsten 28 215 kr på K4 för inkomståret 2027. Utan belöningarna i snittet hade vinsten sett 9 265 kr större ut – och samma belopp hade beskattats två gånger. Vill du räkna på egna belöningar finns typen ”Belöning (staking)” i kalkylatorn för omkostnadsbelopp.
Snabbräknare: vad blir belöningen i deklarationen?
Så håller du ordning på belöningarna
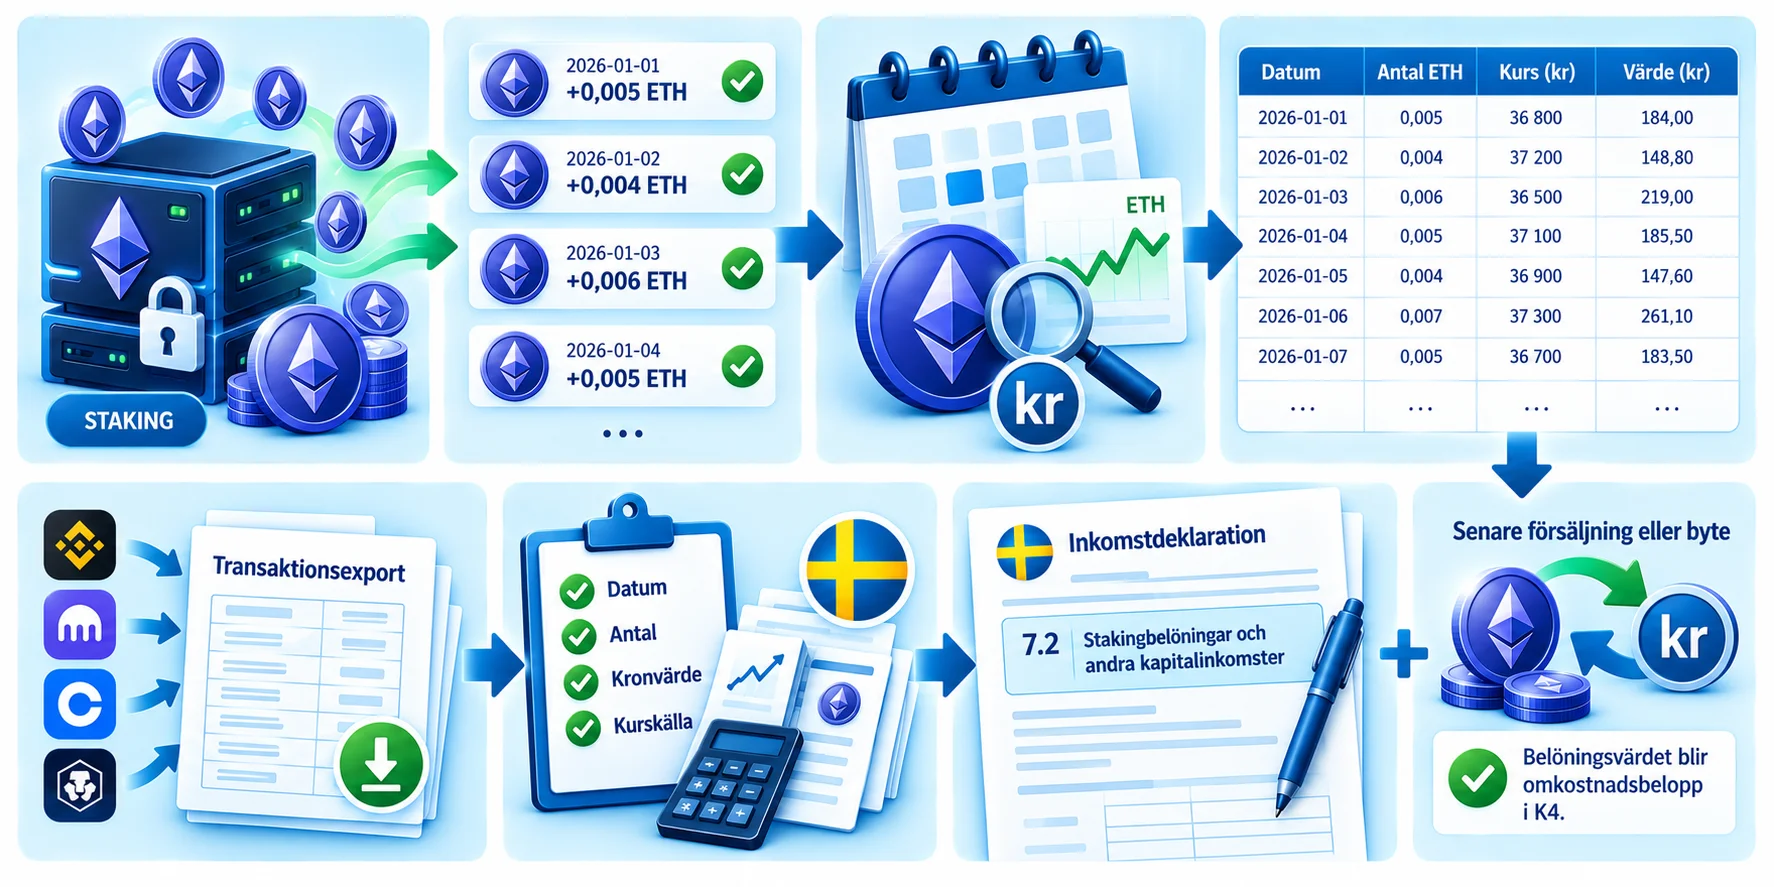
Den svåra delen av staking är sällan regeln utan mängden poster. En validator eller en app som delar ut belöningar varje dag ger hundratals inkomsttillfällen per år. Varje post behöver ett datum, ett antal och ett kronvärde – annars går varken punkt 7.2 eller ett senare omkostnadsbelopp att styrka.
- Exportera belöningshistoriken från börsen eller validatorn med datum per utbetalning
- Notera när belöningen blev möjlig att disponera, om den var låst en period
- Räkna om varje belöning till kronor med kursen för den dagen
- Summera årets belöningar per valuta till punkt 7.2
- Lägg in belöningarna som anskaffningar i genomsnittsberäkningen
- Spara användarvillkoren – de avgör om insättningen var en deponering eller en avyttring
Kontrollera också om tjänsten redan har lämnat uppgifter till Skatteverket. Från 2026 samlar kryptotjänsteleverantörer in uppgifter enligt de nya reglerna (DAC 8/CARF), med första rapportering för 2026 senast den 1 april 2027. Belöningar är dock inte förtryckta i deklarationen idag – du ansvarar själv för att de kommer med.
Det som underlättar
- Belöningar följer samma snittmetod som köp
- Kapitalförluster kan kvittas mot belöningsinkomsten
- Utbetalningar från börser har oftast datum och värde i exporten
Det som komplicerar
- Många små poster med olika kurser
- Låsningstider gör tidpunkten oklar
- Liquid staking och pooler saknar tydliga exempel
Risker: kursfall, låsning och slashing
Den största skatterisken med staking är att inkomsten beskattas till värdet vid utbetalningen, medan en senare förlust bara är avdragsgill till 70 procent. Får du en belöning värd 1 400 kr och kursen sedan halveras, betalar du 420 kr i skatt på inkomsten men får bara dra av 70 procent av förlusten när du säljer.
| Utfall | Inkomst 7.2 | Försäljning senare | K4 vinst/förlust | Skatt netto |
|---|---|---|---|---|
| Kursen stiger 50 % | 1 400 | 2 100 | 700 | 630 |
| Kursen halveras | 1 400 | 700 | −700 | 273 |
Skatt netto = 30 % av (inkomst + vinst) respektive 30 % av (inkomst − 0,7 × förlust). Även när du totalt sett inte tjänat något blir det skatt att betala.
- Likviditet: skatten betalas i kronor. Om belöningarna är låsta eller har fallit i värde kan du behöva sälja annat för att betala kvarskatten.
- Slashing: om en validator straffas och en del av insatsen försvinner finns inget uttryckligt exempel hos Skatteverket om hur förlusten ska behandlas. Dokumentera händelsen och stäm av innan du yrkar avdrag.
- Plattformsrisk: när en plattform går i konkurs kan frågan om avyttring och förlust bli komplicerad. Skatteverket har publicerat särskilda besked i enskilda fall.
När ett annat upplägg passar bättre – och vad du ska vara uppmärksam på
Staking passar den som ändå tänker behålla sin kryptovaluta länge och orkar föra en noggrann logg. Är du främst ute efter att hålla deklarationen enkel kan det vara rimligare att avstå från daglig staking, välja en tjänst som ger tydliga årsrapporter med kronvärden eller samla belöningarna så att de kan disponeras mer sällan – förutsatt att villkoren verkligen fungerar så. Skatten ska inte vara skälet till ett upplägg, men den administrativa bördan bör vägas in.
Enkel staking via börs
Tydligare underlag, men kontrollera villkoren: om börsen får förfoga fritt över tillgångarna kan insättningen vara en avyttring.
Egen validator
Rena deponeringsregler enligt Skatteverkets ether-exempel, men du får själv räkna fram värdet för varje belöning.
DeFi och liquid staking
Flest gränsfall. Varje byte till en token kan vara en K4-händelse. Överväg rådgivning innan du deklarerar.
Oavsett upplägg gäller Skatteverkets syn på krypto i övrigt: belöningen blir en del av omkostnadsbeloppet, och när du säljer räknas vinsten med genomsnittsmetoden. Hur den försäljningen sedan ska stå på blanketten visar guiden K4 för kryptovalutor.
Räkna in belöningarna i ditt omkostnadsbelopp
Lägg in köp, belöningar och försäljningar i kalkylatorn och se både inkomsten till punkt 7.2 och K4-resultatet.
Vanliga frågor om skatt på staking
Blir det skatt när jag sätter in min ether för staking?
Nej. Skatteverket jämställer staking av ether med en deponering, så insättningen utlöser ingen kapitalvinstbeskattning. Det är belöningarna som beskattas.
Belöningarna stakas om automatiskt – ska de ändå beskattas?
Ja, om de kan disponeras. Att du väljer att låta dem ligga kvar ändrar inte att du har fått en inkomst med ett marknadsvärde.
Kan jag kvitta kryptoförluster mot stakinginkomsten?
Ja, belöningarna är inkomst av kapital och förluster på K4 dras av till 70 procent mot övriga kapitalinkomster, däribland belöningar.
Är belöningarna förtryckta i deklarationen?
Nej, i regel inte. Du måste själv lägga in beloppet vid punkt 7.2. Rapporteringsreglerna från 2026 ger Skatteverket mer underlag men ersätter inte din redovisning.