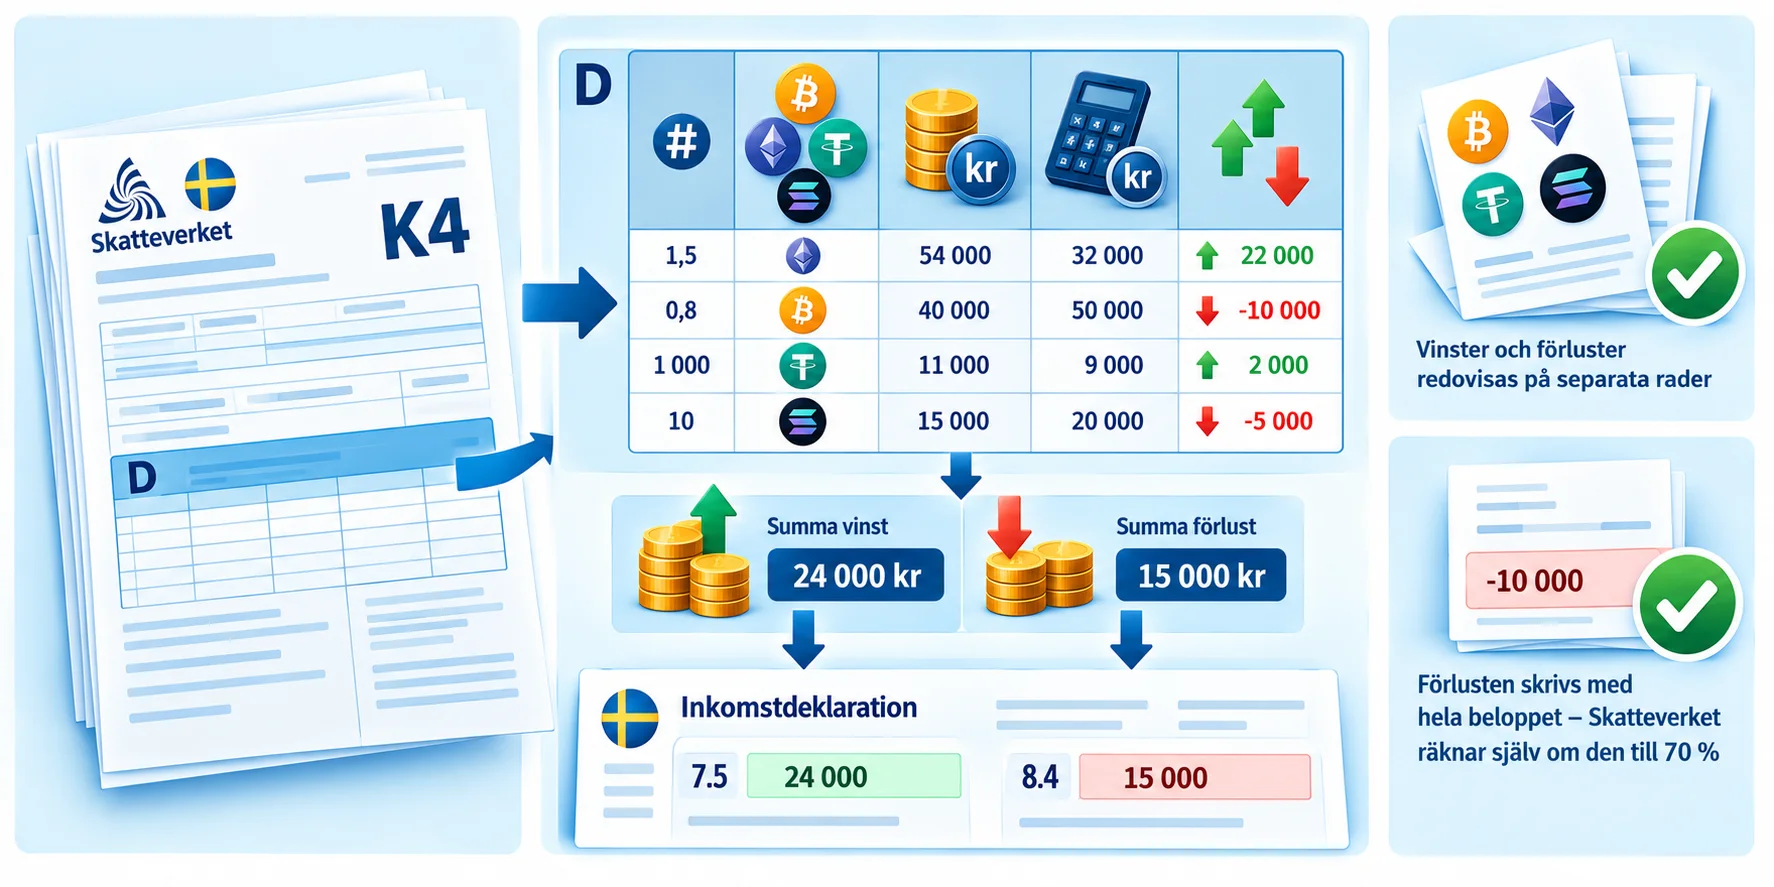
K4 för kryptovaluta fyller du i under avsnitt D: per rad anger du antal, kryptovalutans namn, försäljningspriset i kronor, omkostnadsbeloppet i kronor och vinst eller förlust. Summa vinst förs över till punkt 7.5 och summa förlust till punkt 8.4 i inkomstdeklarationen. Vinster och förluster redovisas på separata rader, och förlusten skrivs med hela beloppet – Skatteverket räknar själv om den till 70 procent.
Exemplen på sidan bygger på påhittade demodata och Skatteverkets publicerade anvisningar. Den ifyllda blanketten nedan är ett räkneexempel, inte en mall som passar alla – stäm av ovanliga fall med Skatteverket eller en skatterådgivare.
Fälten i K4 avsnitt D – vad som ska stå i varje kolumn
Avsnitt D har rubriken ”Övriga värdepapper, andra tillgångar (kapitalplaceringar t.ex. råvaror, kryptovalutor) m.m.” och är det enda avsnittet på K4 där kryptovaluta hör hemma. Avsnitt A gäller marknadsnoterade aktier och fonder, avsnitt C marknadsnoterade obligationer och valuta – krypto ska inte in där, även om det kan se logiskt ut för stablecoins.
| Kolumn på blanketten | Vad du skriver för krypto | Exempel |
|---|---|---|
| Antal/Belopp i utländsk valuta | Antal enheter som avyttrats under året (på raden) | 0,35 |
| Beteckning/Valutakod | Kryptovalutans namn och förkortning | Bitcoin (BTC) |
| Försäljningspris omräknat till svenska kronor | Ersättningen i SEK efter avdrag för försäljningsavgifter | 142 300 |
| Omkostnadsbelopp omräknat till svenska kronor | Antal × genomsnittligt omkostnadsbelopp vid respektive avyttring | 118 650 |
| Vinst | Försäljningspris minus omkostnadsbelopp, om positivt | 23 650 |
| Förlust | Omkostnadsbelopp minus försäljningspris, om positivt – hela beloppet | – |
Kolumnrubrikerna följer pappersblanketten K4 (SKV 2104). I e-tjänsten heter fälten likadant och du kan lägga till fler rader samt skriva i ett fält för övriga upplysningar.
Skatteverket skriver att vinster och förluster inte får kvittas fullt ut mot varandra och att de ska redovisas separat på K4. I praktiken betyder det att du kan sammanställa årets försäljningar av en kryptovaluta, men att de försäljningar som gav vinst och de som gav förlust hamnar på olika rader. Skälet är 70-procentsregeln: om en förlust bakades in i en vinst på samma rad skulle den i praktiken dras av till 100 procent.
Ifylld K4 på demodata
Här är en komplett bilaga för en påhittad person – ”Demodeklaranten” – som under inkomståret 2026 har sålt bitcoin, bytt ether mot solana och stablecoin och sedan sålt vidare. Alla belopp är exempel och omkostnadsbeloppen är räknade med genomsnittsmetoden.
| Rad | Antal | Beteckning | Försäljningspris, kr | Omkostnadsbelopp, kr | Vinst, kr | Förlust, kr |
|---|---|---|---|---|---|---|
| 1 | 0,35 | Bitcoin (BTC) | 142 300 | 118 650 | 23 650 | |
| 2 | 1,2 | Ether (ETH) | 36 400 | 30 000 | 6 400 | |
| 3 | 0,8 | Ether (ETH) | 17 200 | 20 000 | 2 800 | |
| 4 | 1 250 | Tether (USDT) | 12 125 | 11 875 | 250 | |
| 5 | 40 | Solana (SOL) | 28 000 | 32 000 | 4 000 | |
| Summa vinst → punkt 7.5 / Summa förlust → punkt 8.4 | 30 300 | 6 800 | ||||
Rad 2 och 3 visar principen med separata rader: ether såldes vid flera tillfällen, en del med vinst och en del med förlust. Båda raderna använder samma genomsnittliga omkostnadsbelopp, 25 000 kr per ETH. Rad 4 är en stablecoin som Demodeklaranten fick vid ett byte och sålde några månader senare – även den ger en (liten) vinst, eftersom dollarkursen mot kronan hann ändras.
| Post | Belopp, kr |
|---|---|
| Summa vinst (punkt 7.5) | 30 300 |
| Summa förlust (punkt 8.4), före reducering | 6 800 |
| Avdragsgill förlust, 70 % | −4 760 |
| Överskott av kapital från kryptot | 25 540 |
| Skatt 30 % | 7 662 |
Förutsätter att personen saknar andra kapitalinkomster och kapitalförluster. Slutlig skatt framgår av Skatteverkets beslut.
Omräkning till svenska kronor
Allt på K4 ska anges i svenska kronor, räknat vid tidpunkten för varje enskild transaktion. Skatteverket anger inte en enda obligatorisk kurskälla för kryptovalutor. Välj därför en kurskälla, använd den konsekvent för hela året och spara den tillsammans med beräkningen.
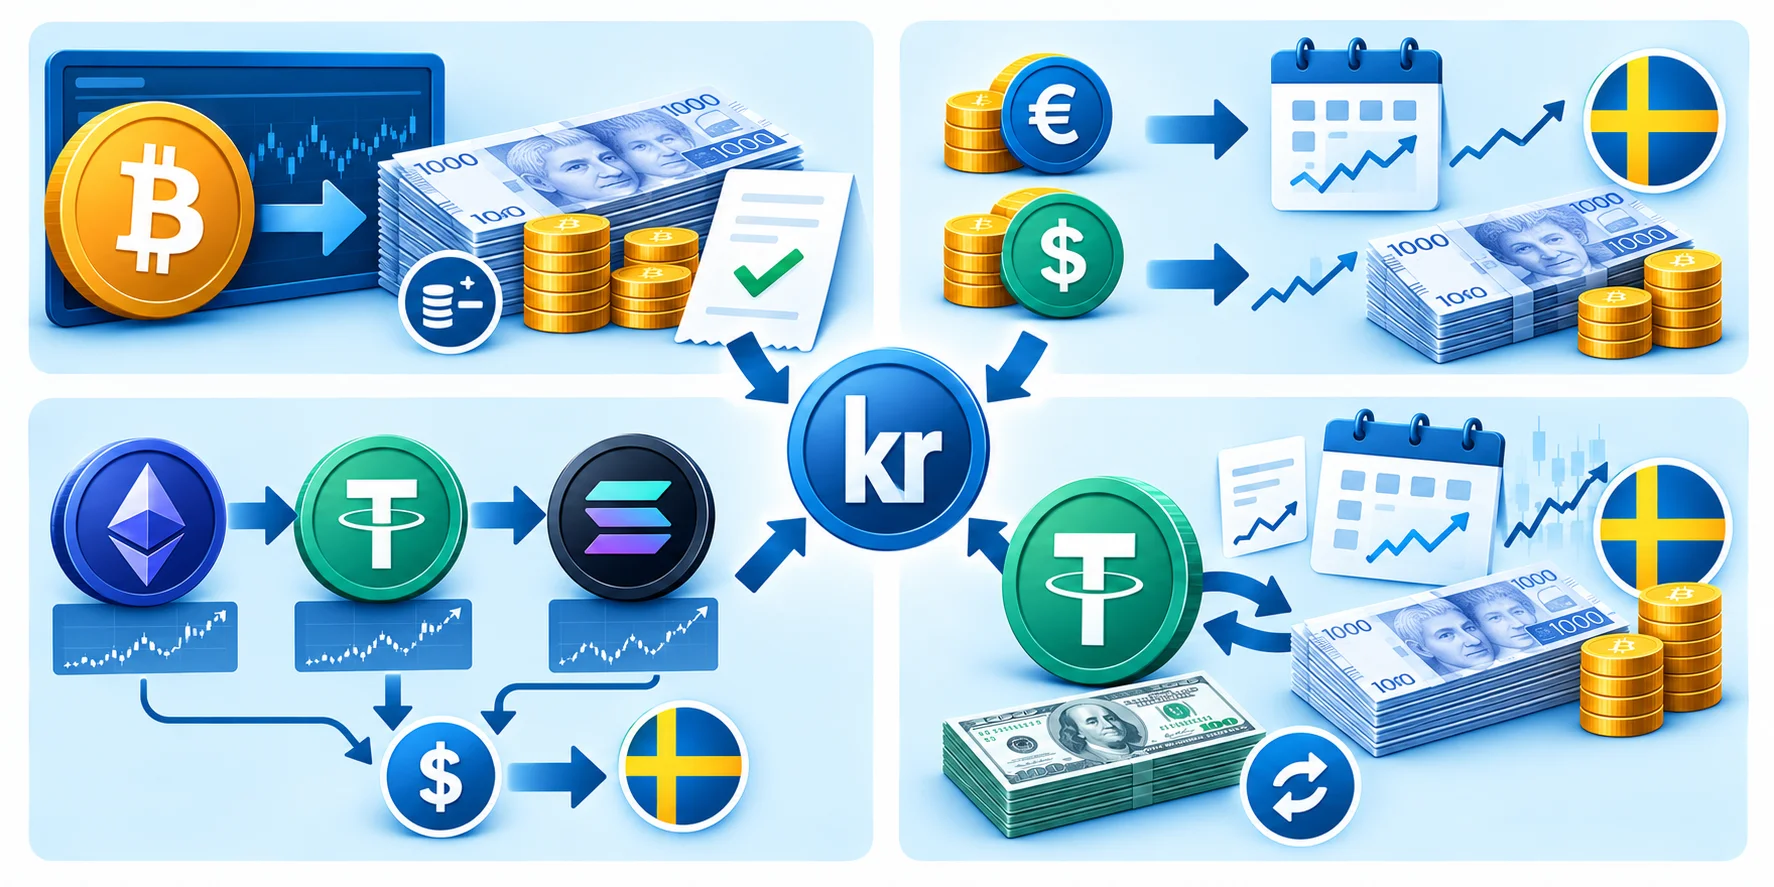
- Affär direkt i kronorAnvänd det SEK-belopp som börsen eller banken visar – efter avgifter vid försäljning, inklusive avgifter vid köp.
- Affär i euro eller dollarRäkna om med valutakursen för transaktionsdagen, till exempel Riksbankens dagliga kurs eller den kurs banken faktiskt använde.
- Byte krypto mot kryptoFörsäljningspriset är marknadsvärdet i kronor av den valuta du fick. Saknas ett direkt SEK-par räknar du via dollarpriset och dagens USD/SEK-kurs.
- StablecoinEn stablecoin är en kryptotillgång, inte en valuta. Varje byte till och från den är en avyttring – och värdet i kronor rör sig med valutakursen.
| Transaktion | Belopp | Kurs | I kronor |
|---|---|---|---|
| Säljer 0,10 BTC mot dollar | 6 800 USD | 9,60 SEK/USD | 65 280 |
| Byter 0,5 ETH mot USDT | 1 250 USDT | 9,50 SEK/USDT | 11 875 |
| Säljer 1 250 USDT mot kronor | 1 250 USDT | 9,70 SEK/USDT | 12 125 |
| Köper 20 SOL för euro | 2 900 EUR | 11,00 SEK/EUR | 31 900 |
Exemplet visar varför stablecoins inte är ”skattefria parkeringar”: 1 250 USDT köptes för 11 875 kr och såldes för 12 125 kr. Mellanskillnaden på 250 kr är en vinst som ska upp på K4 – rad 4 i den ifyllda blanketten ovan. Hur omkostnadsbeloppet räknas om när du köper samma valuta flera gånger visar vi i kalkylatorn för genomsnittsmetoden.
Så stämmer du av summorna – och när det inte räcker
Innan du skickar in K4 bör summorna gå att förklara på två sätt: antalet enheter ska gå ihop, och kronbeloppen ska kunna spåras till en beräkning. Skatteverket kan begära att du visar både omkostnadsbelopp och försäljningspris, så avstämningen är också ditt underlag.
| Post | Antal BTC | Omkostnadsbelopp, kr |
|---|---|---|
| Ingående innehav 2026-01-01 | 0,50 | 163 000 |
| Köp under året (inkl. avgifter) | 0,10 | 40 400 |
| Avyttrat enligt K4 rad 1 | −0,35 | −118 650 |
| Utgående innehav 2026-12-31 | 0,25 | 84 750 |
Utgående antal ska stämma med saldot på börser och i plånböcker per 31 december. Snittet i exemplet är 339 000 kr per BTC (203 400 ÷ 0,60) efter årets köp, under antagandet att köpet gjordes före försäljningarna.
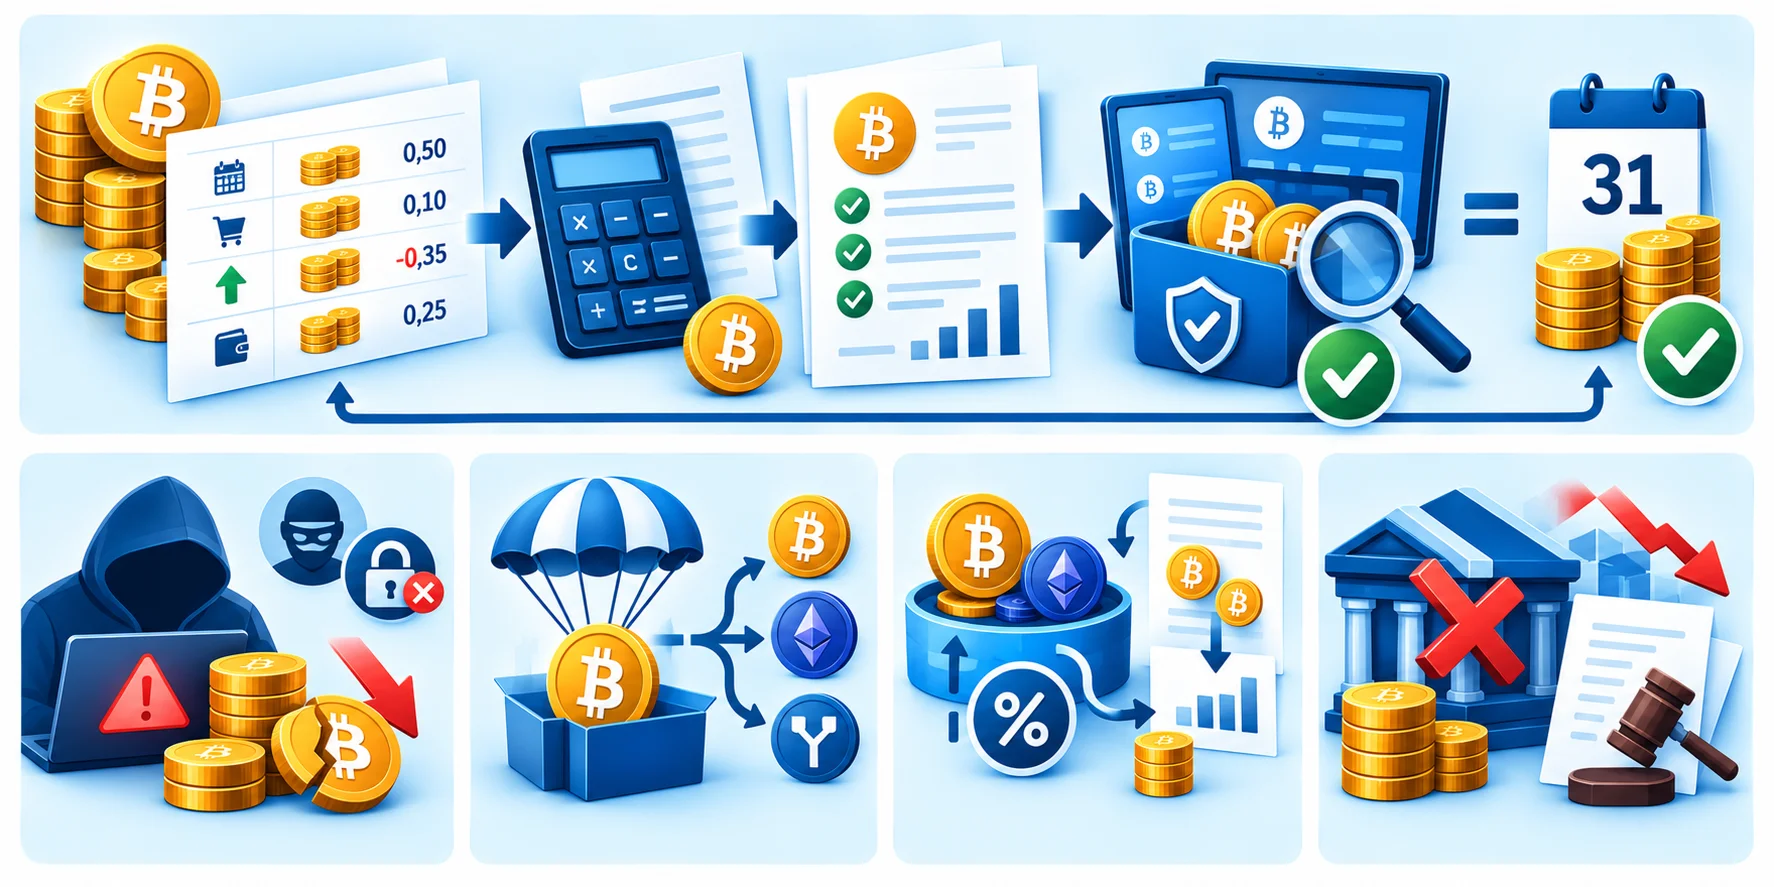
Där avstämningen inte räcker
- Förlorade eller stulna tillgångar: hur en förlust vid hack, bedrägeri eller tappade nycklar ska behandlas beror på omständigheterna och Skatteverkets bedömning. Redovisa inte en sådan förlust på K4 utan att först ha stämt av.
- Airdrops och forkar: Skatteverkets kryptosida tar inte upp dem; omkostnadsbelopp och eventuell inkomst kräver en egen bedömning.
- DeFi-pooler och utlåning: insättningen kan vara en avyttring som ska med på K4, medan ränta eller belöning hör till punkt 7.2. Läs mer på sidan om staking och kryptobelöningar.
- Konkursade plattformar: Skatteverket har gett särskilda besked om enskilda fall, till exempel utbetalningar från FTX. Kontrollera om det finns en specifik vägledning för din plattform.
Praktisk kontroll av uppgifterna, vanliga fel och begränsningar
De flesta fel på en kryptodeklaration uppstår inte i själva blanketten utan i underlaget: exporter från utländska verktyg som räknar med FIFO, saknade byten eller förluster som reducerats två gånger. Gå igenom listan nedan innan du skriver under.
- Omkostnadsbeloppen är räknade med genomsnittsmetoden – inte FIFO eller LIFO
- Varje byte mellan kryptovalutor finns med som försäljning
- Vinstgivande och förlustgivande försäljningar står på separata rader
- Förlusten är angiven med hela beloppet (inte redan reducerad till 70 %)
- Alla belopp är i kronor och kurskällan är sparad
- Överföringar mellan egna konton är inte redovisade som försäljningar
- Staking- och ränteintäkter är redovisade vid punkt 7.2, inte på K4
- Antal enheter går ihop: ingående + köp − avyttrat = utgående saldo
E-tjänsten
- Summorna förs automatiskt över till 7.5 och 8.4
- Obegränsat antal rader
- Fält för övriga upplysningar
Pappersblanketten
- Bara sju rader per blankett i avsnitt D
- Summorna måste föras över för hand
- Ändringar blir svårare att överblicka
Skatteverket och krypto är ett område där regler och vägledning uppdateras, bland annat genom de nya rapporteringsreglerna från 2026. Kontrollera därför Skatteverkets kryptosida varje deklarationsår. Har du gjort fel tidigare år kan du begära omprövning och lämna en rättad K4.
Räkna fram siffrorna till varje K4-rad
Kalkylatorn räknar genomsnittligt omkostnadsbelopp, vinst och förlust i kronor för en kryptovaluta i taget.
Vanliga frågor om K4 och krypto
Ska jag fylla i en rad för varje enskild försäljning?
Det behövs inte i regel. Du kan sammanställa försäljningar av samma kryptovaluta, men håll isär de som gett vinst och de som gett förlust. Spara specifikationen per transaktion som underlag.
Vad gör jag om sju rader inte räcker?
I e-tjänsten lägger du till fler rader. På papper använder du flera K4-blanketter och summerar varje blankett för sig innan du för över beloppen.
Ska stablecoins redovisas i avsnitt C som valuta?
Nej. Stablecoins är kryptotillgångar och redovisas i avsnitt D, precis som bitcoin och ether.
Måste jag bifoga transaktionslistan till deklarationen?
Nej, men du ska kunna visa den om Skatteverket frågar. Spara den tillsammans med kurskällor och bankutdrag.